Markt für Düngemittel im Spannungsfeld
Die Lage am deutschen Düngemittelmarkt bleibt angespannt. Insbesondere bei Stickstoff- und Phosphatdüngern sorgen hohe Energie- und Rohstoffkosten sowie logistische Einschränkungen für ein anhaltend hohes Preisniveau. In der vergangenen Woche vollzogen die Preise einen sprunghaften Anstieg, der noch nicht vollständig vom Großhandel eingepreist wurde. Immerhin blieben die Importpreise für Stickstoffdünger zuletzt weitgehend unverändert. Dagegen deutet sich bei Phosphatdüngern eine weitere Verknappung an. Zusätzliche Unsicherheit entsteht durch die anhaltenden Störungen der globalen Rohstoffversorgung und eingeschränkte Transportfähigkeit auf den deutschen Wasserstraßen. Eine kurzfristige Entspannung ist derzeit nicht absehbar. Auslieferungen von Ware verzögern sich teilweise um mehrere Wochen.
Stickstoffdünger bleiben teuer – weitere Preissteigerungen möglich
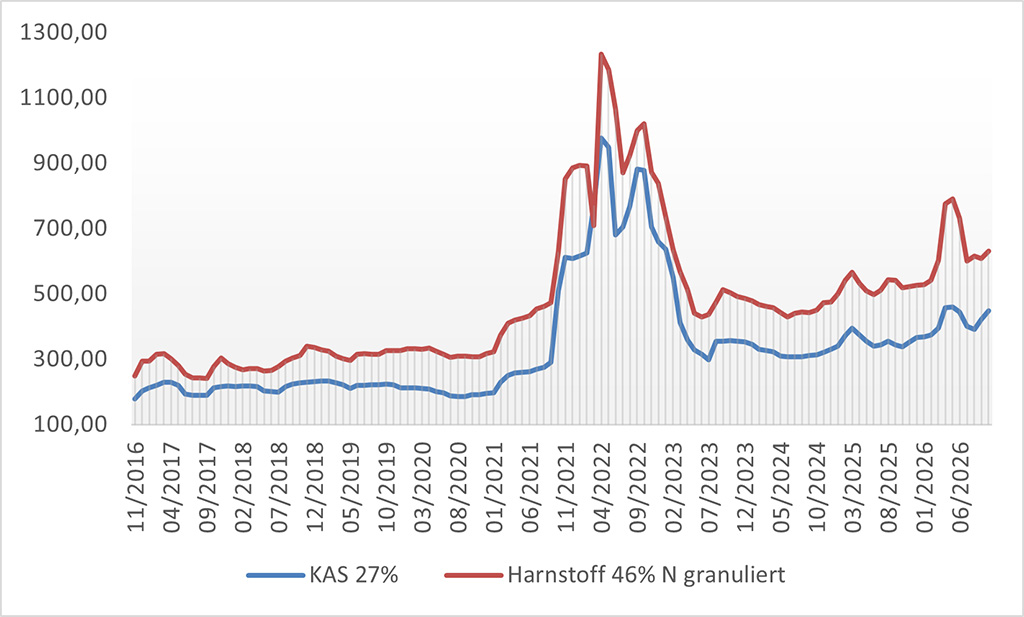
Die Preise für Stickstoffdünger haben sich nach den kräftigen Aufwärtsbewegungen der vergangenen Monate auf einem hohen Sockel stabilisiert. Insbesondere bei Kalkammonsalpeter (KAS) ist vorerst auch kein deutlicher Preisrückgang zu erwarten. Die gestiegenen Energiepreise und CO₂-Kosten verteuern weiterhin die energieintensive Herstellung. Auch bei Harnstoff zeigte sich am Weltmarkt zuletzt wieder eine Aufwärtstendenz, die sich mit gewisser Zeitverzögerung auf die Importpreise und damit das inländische Preisniveau auswirken könnte.
Auslöser für die Verwerfungen am Düngemittelmarkt waren die kriegerischen Auseinandersetzungen zwischen den USA und dem Iran im März 2026 und die damit verbundene Blockade der Straße von Hormus. Davon waren nicht nur Rohöl und Gas, sondern ebenso Düngemittellieferungen betroffen. Die daraus resultierende Verknappung des globalen Angebots ließ die Energie- und Düngemittelpreise deutlich steigen.
Infolge hoher Preise ging der Absatz von Stickstoffdüngern im Wirtschaftsjahr 2025/26 gegenüber dem Vorjahr um ca. 4 % auf 1,074 Mio. t Stickstoff zurück. Besonders deutlich fiel der Rückgang bei Kalkammonsalpeter aus, dessen Absatz sogar um 10,4 % auf 370.200 t Stickstoff sank.
Phosphatdünger kaum lieferbar
Besonders angespannt entwickelt sich derzeit der Markt für Phosphatdünger. Hier treffen mehrere Belastungsfaktoren aufeinander: eingeschränkte Rohstoffverfügbarkeit, hohe Energie- und Herstellungskosten sowie logistische Schwierigkeiten. Die Gefahr weiterer Angebotsverknappungen und entsprechender Preissteigerungen nimmt dadurch zu. Für die Landwirtschaft bedeutet dies, dass neben Stickstoffdüngern zunehmend auch Phosphatprodukte schwieriger und teurer zu beschaffen sind.
| ab Landlager | frei Hof | |||||
| Min. | Max. | Ø | Min. | Max. | Ø | |
| KAS | 460 | 475 | 469 | 429 | 460 | 449 |
| Harnstoff | 635 | 695 | 668 | 605 | 650 | 632 |
| AHL | 465 | 490 | 472 | 440 | 450 | 445 |
| DAP | 945 | 1050 | 988 | 905 | 990 | 951 |
| 40er Kornkali | 342 | 350 | 346 | 320 | 347 | 329 |
Quelle: LLH, Stand 21.10.202
Niedrigwasser und Transportengpässe erschweren die Warenversorgung
Neben den hohen Herstellungskosten stellt die Logistik einen wesentlichen Risikofaktor dar. Insbesondere die anhaltend niedrigen Pegelstände auf dem Rhein schränken die Transportkapazitäten erheblich ein. Zwar ist der sog. „Kauber-Pegel“ nach jüngsten Niederschlägen etwas gestiegen, für die Schifffahrt auf dem Mittelrhein bleibt die Situation jedoch angespannt. Düngemittellieferungen erreichen ihre Bestimmungsorte vielfach verspätet, vereinbarte Liefertermine müssen teilweise um mehrere Wochen verschoben werden. Ein Ausweichen auf Bahn und Lkw ist nur begrenzt möglich, da die verfügbaren Transportkapazitäten knapp sind. Hinzu kommen baustellenbedingte Einschränkungen auf wichtigen Bahnverbindungen, unter anderem auf der Rheinstrecke zwischen Wiesbaden und Köln sowie zwischen Passau und Nürnberg. Die angespannte Logistiksituation dürfte somit weiterhin für zusätzliche Kosten und Verzögerungen entlang der gesamten Lieferkette sorgen.
Landwirte halten sich bei der Bevorratung zurück
Im Wirtschaftsjahr 2025/26 wurden angesichts der starken Preissteigerungen Deckungskäufe vielfach vermieden. Diese Zurückhaltung setzt sich bei der aktuellen Herbsteinlagerung fort. Bislang wurden lediglich rund 30 % der für das Frühjahr benötigten Düngemittel bevorratet. Dies verdeutlicht die Unsicherheit hinsichtlich der weiteren Preisentwicklung. Einige Betriebe sichern sich bereits Teilmengen, um ihren Bedarf zumindest teilweise abzudecken und sich gegen mögliche weitere Preissteigerungen abzusichern. Allerdings erschweren die hohen Preise und die eingeschränkte Warenverfügbarkeit eine umfangreichere Bevorratung.
Bei Stickstoffdüngern besteht das Risiko, dass die Betriebe angesichts der Kosten ihre Ausbringungsmengen in der kommenden Saison massiv reduzieren. Dies könnte sich wiederum nachteilig auf die Erträge und Qualitäten auswirken. Ein weiteres Risiko betrifft eine mögliche sprunghafte Nachfrage im Frühjahr bei eingeschränkter Verfügbarkeit. Dies wird damit begründet, dass die Hersteller von Düngemitteln aufgrund der Kaufzurückhaltung ihre Produktion aktuell deutlich drosseln und bei hohen Produktionskosten nur geringe Mengen auf Lager produzieren.
Ausblick: Keine kurzfristige Entspannung in Sicht
Für die kommenden Monate zeichnet sich am Düngemittelmarkt zunächst keine grundlegende Entspannung ab. Bei Stickstoffdüngern dürften die hohen Erdgas- und CO₂-Kosten das hohe Preisniveau stützen. Hinzu kommt der erneute Anstieg der Harnstoffpreise am Weltmarkt. Bei Phosphatdüngern könnte sich die Versorgungssituation sogar weiter verschärfen. Für die landwirtschaftlichen Betriebe bedeutet dies, dass die Düngemittelbeschaffung mit Blick auf die kommende Frühjahrssaison einige Unsicherheiten mit sich bringt. Weitere Preissteigerungen sind bei Stickstoff- und Phosphatdüngern nicht auszuschließen. Die geringe Herbsteinlagerung lässt darauf schließen, dass ein erheblicher Teil des Bedarfs noch gedeckt werden muss.